%20--%3e%3cg%20id='Logo'%3e%3cpath%20id='Vector'%20d='M35.4,19.1v15.8h-4.1v-11c0-2.7,1.6-4.4,4.1-4.8ZM121.7,14.6c-1.3,0-2-.5-2.2-1.8h-2.4c.3,2.6,2.4,3.6,4.6,3.6s4.5-1.3,4.5-3.4-1.4-2.7-3.3-3.1c-1.8-.4-3.1-.7-3.1-1.8s.8-1.4,1.8-1.4,1.9.5,2.1,1.7h2.3c-.3-2.4-2-3.6-4.4-3.6s-4.2,1.3-4.2,3.3,1.7,2.8,3.5,3.2c1.7.4,2.8.6,2.8,1.7,0,1-1,1.4-2,1.4ZM31.2,1.1v9.5c0,2.8,1.6,4.5,4.1,5V1.1h-4.1ZM36.7,15.6c-.4,0-.9,0-1.3,0v3.6c.4,0,.9,0,1.3,0h15.2c.4,0,.9,0,1.3,0v-3.6c-.4,0-.9,0-1.3,0h-15.2ZM20.3,11.3h4.7c0-3-2.2-5.1-5.2-6.2.4,1.2.7,2.7.7,4.4s0,1.2,0,1.8ZM5.7,31c1.3,2.9,3.9,4.5,7.6,4.5s6.6-2,7.6-4.8c-1.8.9-4.3,1.4-7.3,1.4s-5.7-.3-7.9-1.1ZM4.9,23.7H.2c0,3.8,2.1,6,5.5,7.3-.6-1.4-.9-3.1-.9-5.1,0-.7,0-1.4,0-2.1ZM57.3,34.9v-11c0-2.6-1.6-4.4-4.1-4.8v15.8h4.1ZM17.8,16.8l-6.5-2.6c-4.5-1.7-6.5-3.2-6.5-7s.1-1.5.4-2.2c-2.6,1.1-4,2.9-4,5.5s3,5.4,7.2,7.1l6.5,2.5c4.3,1.6,6.5,3.6,6.5,8s-.1,1.8-.4,2.6c2.7-1.3,4-3.3,4-6,0-3.7-2.8-6.1-7.2-7.9ZM19.7,5c-1.1-3-3.5-4.5-7.2-4.5s-6.5,2-7.4,4.6c1.9-.8,4.3-1.2,7.2-1.2s5.2.4,7.3,1.2ZM53.2,15.5c2.6-.4,4.1-2.2,4.1-5V1.1h-4.1v14.5ZM130.8,29.7v.5h-8.4c.2,2,1.4,3.1,3.1,3.1s2.3-.5,2.7-1.6h2.4c-.7,2.2-2.5,3.5-5.1,3.5s-5.5-2.3-5.5-5.8,2.3-5.7,5.5-5.7,5.2,2.9,5.2,6ZM128.4,28.3c-.2-1.7-1.2-2.7-2.8-2.7s-2.8,1.1-3.1,2.7h5.9ZM115.7,19.8h2.5v15.1h-2.5v-2h0c-.4,1.3-1.6,2.3-3.5,2.3-2.9,0-4.9-2.4-4.9-5.8s2-5.7,4.9-5.7,3.1,1.1,3.5,2.3v-6.1ZM115.9,29.3c0-2.1-1.2-3.6-3.1-3.6s-3.1,1.6-3.1,3.7,1.2,3.8,3.1,3.8,3.1-1.6,3.1-3.8h0ZM108.2,10.6c0-2.7,1.1-3.7,2.6-3.7s2.1,1.1,2.1,2.9v6.3h2.4v-6.8c0-2.5-1.1-4.4-3.9-4.4s-2.9,1.1-3.2,2.4v-2.1h-2.4v10.9h2.4v-5.5ZM132.8,34.9h2.4v-15.1h-2.4v15.1ZM138,16.2l-4.9-6.3,4.5-4.7h-2.9l-4.3,4.5V1.1h-2.4v15.1h2.4v-3.5l1.1-1.1,3.5,4.6h3ZM79,26.3h-6.6v-6.4h-2.5v15.1h2.5v-6.5h6.6v6.5h2.5v-15.1h-2.5v6.4ZM101.5,23.7c-1.8,0-2.9,1.1-3.2,2.4v-2.1h-2.4v10.9h2.4v-5.5c0-2.7,1.1-3.7,2.6-3.7s2.1,1.1,2.1,2.9v6.3h2.4v-6.8c0-2.5-1.1-4.4-3.9-4.4ZM88.5,16.2l4-10.9h-2.6c-.9,2.9-1.9,5.9-2.7,8.5h0c-.9-2.9-1.8-5.6-2.7-8.5h-2.6c1.3,3.6,2.6,7.3,4,10.9h2.7ZM75.2,14.4c-2,0-3.4-1.1-3.5-3.1h-2.6c.2,3.6,2.7,5.3,6.1,5.3s5.7-1.4,5.7-4.5-2.7-3.9-5.3-4.6c-2-.5-3.4-1.1-3.4-2.5s1.3-2.2,2.8-2.2,2.7.9,2.9,2.7h2.5c-.2-3.3-2.4-4.8-5.4-4.8s-5.4,1.4-5.4,4.3c0,3,2.6,3.8,5.1,4.5,1.9.5,3.6.8,3.6,2.5,0,1.6-1.5,2.3-3.2,2.3ZM93.3,32.4c0,.8,0,1.9.2,2.5h-2.5c0-.4-.1-1-.1-1.5v-.3h0c-.4,1-1.4,2.1-3.5,2.1s-3.8-1.5-3.8-3.3c0-3.2,3.7-3.3,5.3-3.5,1.4-.2,2-.4,2-1.4s-.8-1.5-2.1-1.5-2,.7-2.1,1.8h-2.4c.1-1.8,1.5-3.7,4.4-3.7s4.5,2.2,4.5,4.5v4.2ZM91,28.7c-.3.7-.9,1.2-2.7,1.5-1.5.3-2.3.7-2.3,1.7s.8,1.5,2,1.5,2.9-1.1,2.9-3.5v-1.1ZM98.5,16.5c-3.3,0-5.5-2.3-5.5-5.8s2.3-5.7,5.5-5.7,5.2,2.9,5.2,6v.5h-8.4c.2,2,1.4,3.1,3.1,3.1s2.3-.5,2.7-1.6h2.4c-.7,2.2-2.5,3.5-5.1,3.5ZM95.5,9.6h5.9c-.2-1.7-1.2-2.7-2.8-2.7-1.7,0-2.8,1.1-3.1,2.7Z'/%3e%3c/g%3e%3c/svg%3e)








Nya konsumentkreditlagen närmar sig – frågor kvarstår


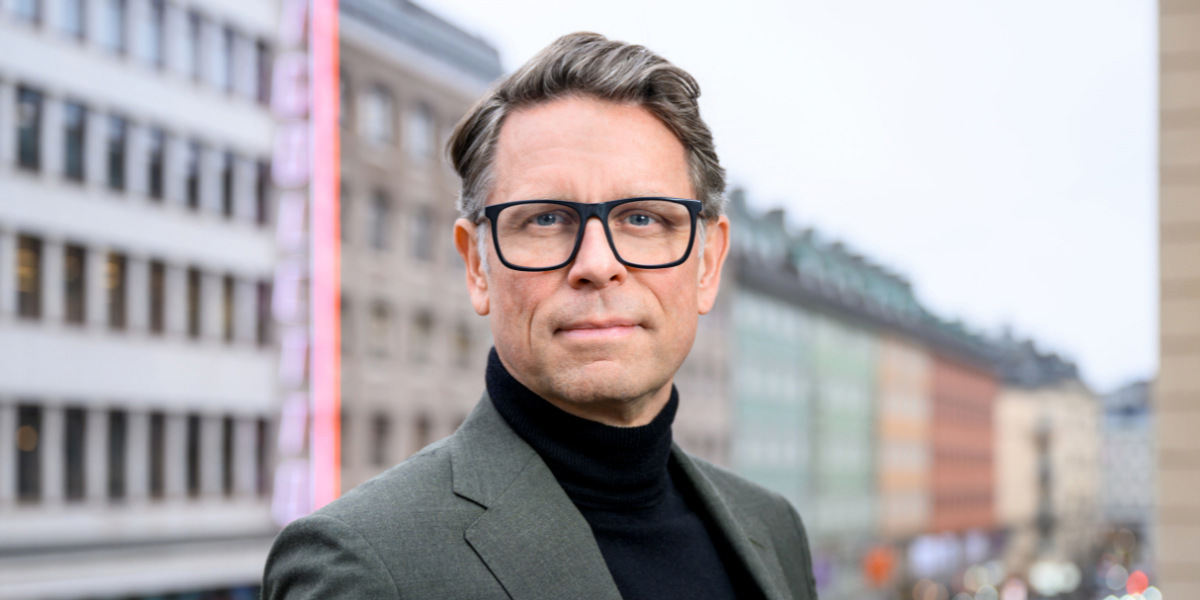
Flera frågor återstår kring hur regelverket ska tolkas i praktiken. Vad vet vi i dag, vad är fortfarande oklart och hur bör företagen förbereda sig? Bengt Nilervall, betalexpert på Svensk Handel ger en lägesbild inför de nya reglerna.
Vi närmar oss den 20 november. Hur skulle du beskriva läget just nu?
Otydligt sammanfattar nog läget bäst. Det råder stor oklarhet hos tillsynsmyndigheterna Finansinspektionen och Konsumentverket när det gäller olika definitioner av begreppet ersättning. Det gör att det blir väldigt otydligt för alla som berörs, inte minst handelsföretagen.
Många företag undrar om de kan komma att klassas som kreditförmedlare. Varför är just den frågan så viktig?
Kreditförmedlare är en näringsidkare som, utan att vara kreditgivare och mot ersättning, erbjuder ett kreditavtal, bistår en konsument innan ett kreditavtal ingås eller ingår ett kreditavtal som ombud för kreditgivaren.
Om handelsföretaget klassas som kreditförmedlare ställs högre krav bland annat vid marknadsföring och när det gäller personalens kunskap och kompetens. I vissa fall krävs tillstånd från Finansinspektionen.
En fråga som återkommer är vad som egentligen menas med att kreditförmedling sker "mot ersättning". Vad kan du säga om det?
Det är inte helt klart vad som avses med ”ersättning”. Finansinspektionen har under lagstiftningsprocessen framfört att begreppet bör ges en vid innebörd och att även en handlare som har tillgång till kreditgivarens betalplattform eller kassalösning anses vara sådan ersättning som avses.
Vi gör en tolkning där ersättning är någon form av provision eller kick-back till handelsföretaget. Även annan ersättning, såsom marknadsföringsersättning, kommersiella förmåner eller ekonomiska incitament som är kopplade till att handlaren erbjuder krediten, skulle dock kunna ses som ersättning. Det som gör det otydligt är att det finns många olika affärsupplägg och att tillsynsmyndigheterna inte har några svar än.
Vilka är de vanligaste missuppfattningarna du möter hos handelsföretagen?
Det vi hör är att handelsföretag inte känner till att en ny konsumentkreditlag är i antågande. En annan är att handelsföretagen lyssnar enbart på sina leverantörer, men det är viktigt att göra sin egen hemläxa.
Vilka typer av handelsföretag bör vara extra uppmärksamma på de nya reglerna?
Alla handelsföretag som erbjuder kredit som betalningsalternativ, numera inklusive BNPL.
Svensk Handel bevakar implementeringen av den nya konsumentkreditlagen och driver på för att det ska bli tydligt vad som gäller.


 Vi har uppgraderat vår inloggningslösning. Oavsett om du har ett konto sedan tidigare eller är ny användare måste du första gången du loggar in klicka på ”skapa konto”. Det gäller oavsett om du loggar in med Bank-id eller användarnamn. Följ sedan instruktionerna. Det bästa av medlemskapet får du alltid i inloggat läge.